Si vous hésitez entre un appartement sur plan et un appartement prêt à habiter à Dubaï, commencez par une question : à quoi servira-t-il ? Y vivre, le louer ou investir à plus long terme - la réponse oriente vers le bon format. Voici une comparaison point par point, sans promesse de rendement.
Comment vous payez
Sur plan. Vous achetez auprès du promoteur et payez par échéances selon un plan de paiement : un premier versement, des versements pendant la construction et le solde à la remise des clés. Certains plans se poursuivent après la remise des clés. L’argent est versé sur le compte séquestre (escrow) du projet, sous la supervision de la RERA. Les plans sont expliqués dans notre guide sur les plans de paiement.
Prêt à habiter. Vous achetez auprès d’un propriétaire. À la signature du Form F, un acompte de 10 % est généralement versé, et le reste le jour de la vente, sur vos fonds propres ou avec un crédit immobilier. Les étapes sont décrites dans notre guide sur l’achat d’un appartement prêt à habiter.
Quand vous recevez les clés
Sur plan : à la remise des clés, à la date prévue dans le contrat de vente (SPA). D’ici là, vous ne pouvez ni y habiter ni le louer. Prêt à habiter : généralement quelques semaines après l’accord sur le prix, une fois la vente enregistrée et le Title Deed délivré.
Les frais
Les frais du Dubai Land Department (DLD) représentent 4 % du prix dans les deux cas. Le reste diffère :
| Sur plan | Prêt à habiter | |
|---|---|---|
| Enregistrement | Oqood, petits frais administratifs | Trustee Office : AED 2 000 ou 4 000 + TVA, Title Deed AED 250 |
| Agent | Généralement payé par le promoteur, à confirmer | Généralement environ 2 % du prix, selon accord |
| Crédit immobilier | Utilisé moins souvent | Enregistrement 0,25 % du montant du prêt |
| Charges (service charge) | Après la remise des clés | Chaque année, selon l’immeuble |
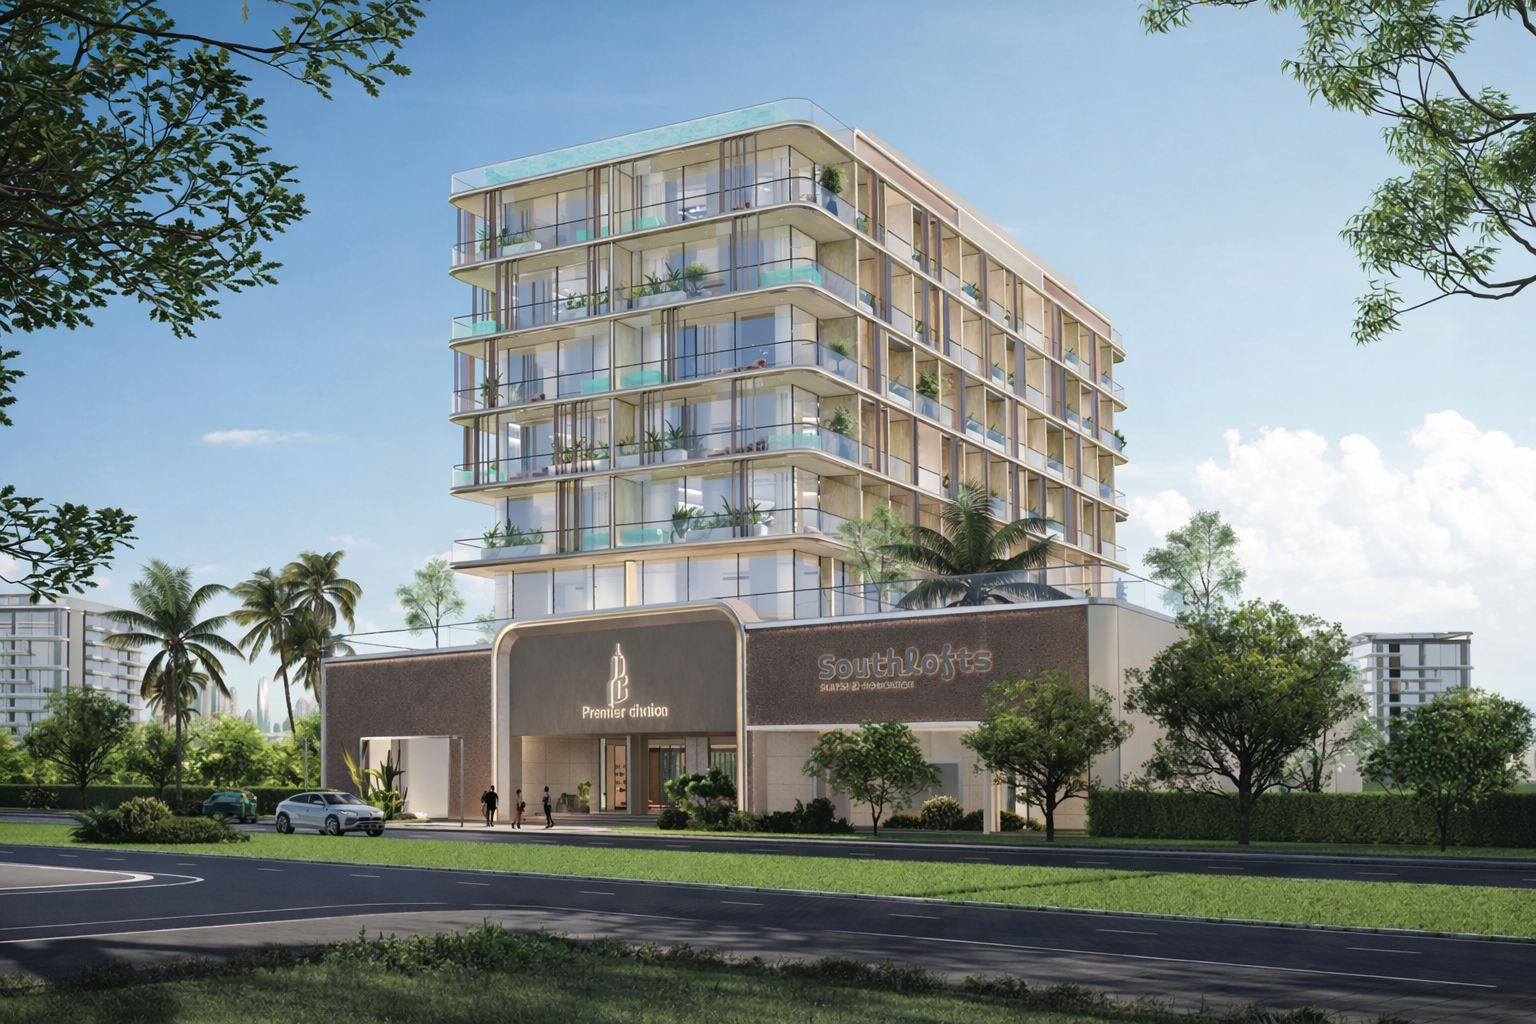
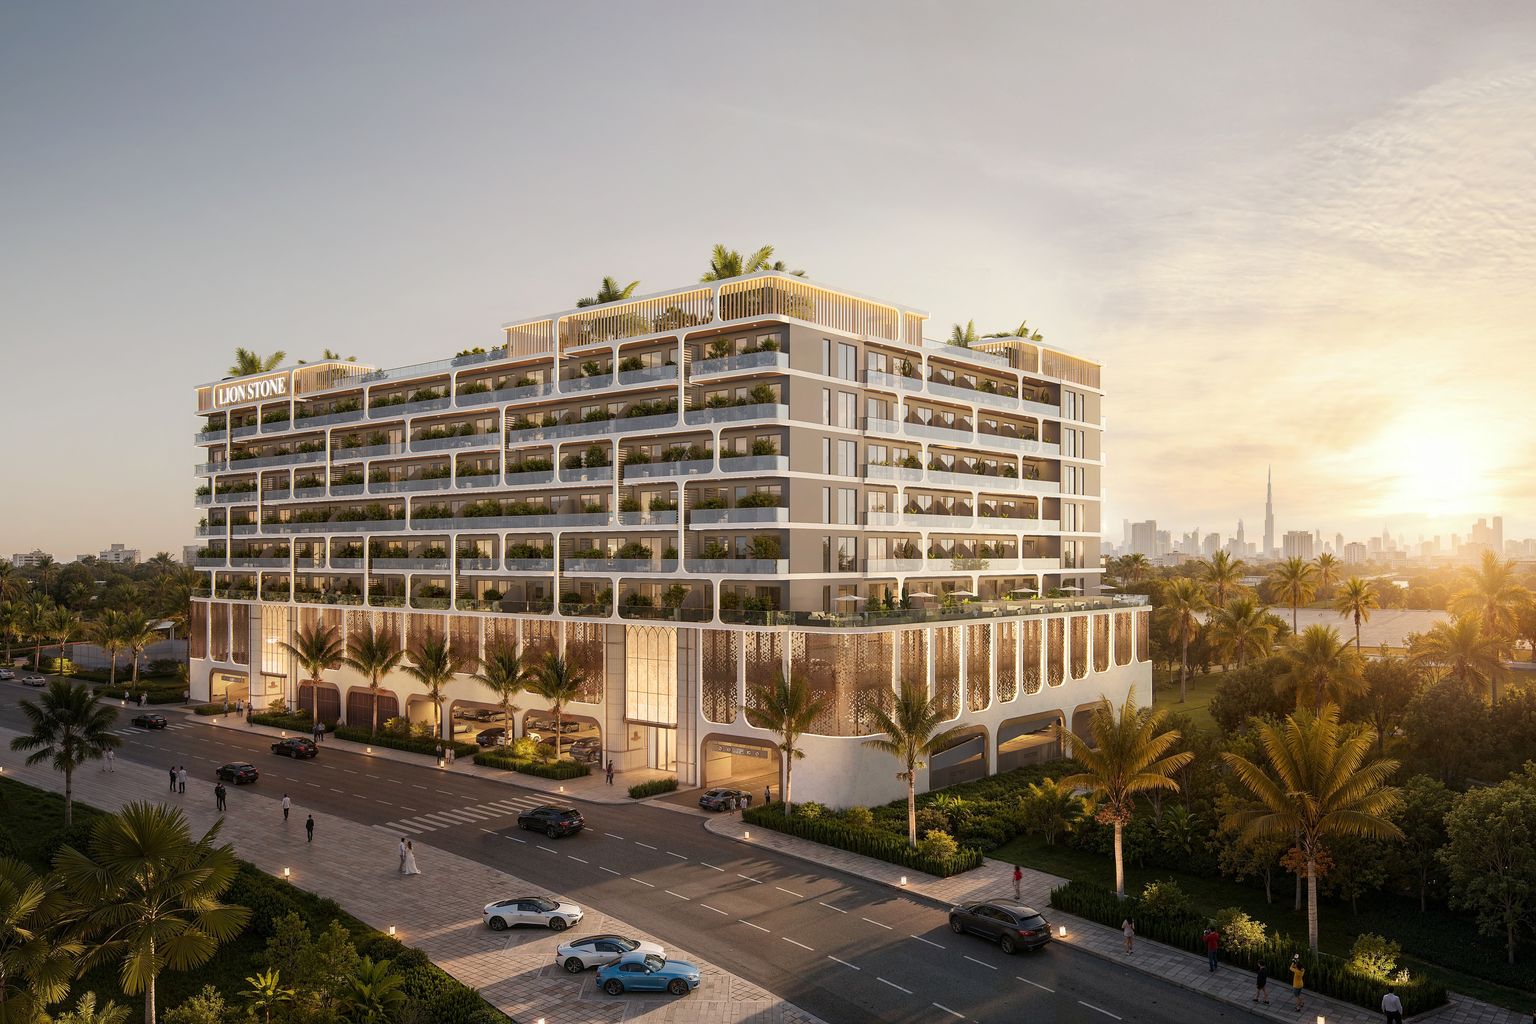
Exemple pour les 4 % : South Lofts 1 chambre à partir de AED 799 000 - frais de AED 31 960 ; Listone Residence à partir de AED 554 888 - environ AED 22 196.
Les risques
Le sur plan est une question de délai et de résultat : l’immeuble est encore en construction, et vous recevez l’appartement bien après vos premiers versements. La protection repose sur le compte séquestre (escrow) et l’enregistrement Oqood ; vérifiez toujours que votre paiement part bien sur le compte du projet.
Le prêt à habiter est une question d’état du bien et de documents : vous voyez le logement en personne, mais vous devez vérifier les charges, les éventuelles dettes (confirmées par le certificat NOC du promoteur, que le vendeur obtient) et l’état de l’appartement.
À qui convient chaque format
- Le sur plan, si vous voulez étaler les paiements, n’êtes pas pressé d’avoir les clés et pouvez attendre la livraison.
- Le prêt à habiter, si vous avez besoin d’un appartement maintenant, pour y vivre ou le louer, et pouvez payer la totalité ou recourir à un crédit immobilier.
- Avec un budget serré, consultez les appartements à moins de AED 600 000.
- Si vous êtes à l’étranger, l’achat à distance fonctionne pour les deux.
Les prix et les disponibilités évoluent : merci de confirmer les conditions actuelles de tout projet avant de réserver.
Par où commencer
Indiquez-moi votre budget et votre objectif, et je vous proposerai le format adapté et vérifierai les frais. Écrivez-moi sur WhatsApp - Svetlana, consultante immobilière à Dubaï, plus de 20 ans aux Émirats arabes unis.